盘前观点
昨天沪指光头阳线站上 5、10 日线,操盘线出 B 点、量能有效放大,量价配合健康,短期有望冲击 20 日线或3700-3735一带,但该区间有套牢盘压力需消化,冲高不宜追高,提防回踩消化。深成指、创业板走出反包中大阳,同样收复5日10日均线,10 月主跌浪结束,压力也是20日线附近,仍有反弹空间,但后续反弹未必以连阳形态出现或夹杂小阴。科创 50 大涨超9%报复性反弹,10 日线下行压力需要消化,同时20日线附近也有套牢密集区压制,反弹至压力位可逢高做差价。隔夜美股上涨,但半导体下跌,盘前韩国股指低开下挫,今天科技股不排除会有消化,但其他超跌品种仍有反弹预期。
热点前瞻
1、超跌股:反弹修复的主力对象
操盘手提示
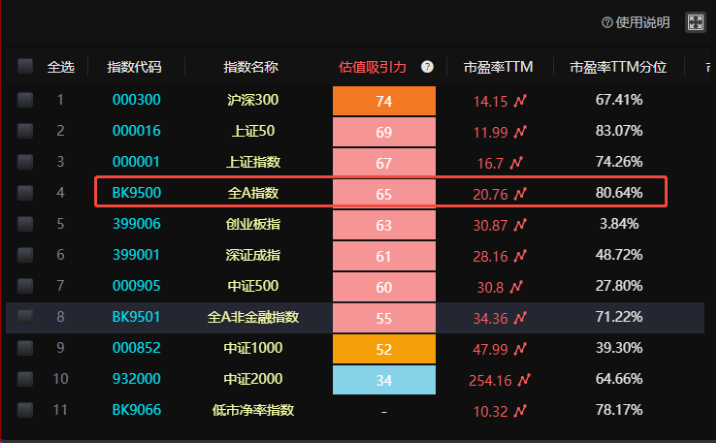
【操盘手大师】估值吸引力指标提示,全A指数估值吸引力63较有吸引力,长期投资者可持有低估优质股维持中性偏高仓位;而对于波段投资者,昨天按照计划盘中买入后,可持股待涨,先看2-4天的修复,随后再走一步看一步,反弹后可能还有反复震荡筑底的过程,水平高的投资者反弹到压力位可以考虑做差价,但指数5日10日线上整体要以多头思路对待。
导读:
1、高通6G终端原型机进博会首展 相关产业进入系统验证阶段
2、华为等20家单位共建智能体互联基础设施 AI Agent应用加速落地
3、第二十四届半导体封测年会举办 行业需求有望持续释放
4、供需缺口巨大 我国芯片封装关键材料实现产业化
5、四大产业集聚区形成 新型显示产业冲刺万亿元级规模
6、10月DRAM价格再创新高 机构预计四季度涨价态势延续
7、小米
(以下信息均摘自市场公开媒体,所涉个股是原信息自带,仅供参考并非益盟公司推荐,盟友们要自行判断其趋势走向及质地,操作风险自负)
高通6G终端原型机进博会首展 相关产业进入系统验证阶段
在第九届中国国际进口博览会上,高通公司将集中展示6G、智能体AI以及多元智能终端的最新成果,届时全球首个符合3GPP最新定义的6G终端原型机将首次公开实物展出。据悉,该原型机已用于与
华为等20家单位共建智能体互联基础设施 AI Agent应用加速落地
11月4日,中国信通院、华为、阿里、腾讯、小米等20家单位联合发布《智能体发展自律公约》。其中提到,建设智能体互联基础设施。共建可互联的基础设施,发展智能体注册与解析、能力描述与发现、意图理解与转换、网络路由与连接、资源调度与计量、协议兼容与互认等技术与标准。不断降低智能体跨域发现连接成本,支撑智能体互联协同;加速智能体赋能千行百业。
A股相关概念股有
第二十四届半导体封测年会举办 行业需求有望持续释放
2026年半导体封装测试技术与市场年会(第二十四届)定于11月4日至6日在南京举行,会议主题为"AI启新程,封测铸芯基”。本次会议由中国半导体行业协会指导、封测分会主办,天水
爱建证券认为,半导体封测景气已从产能利用率修复走向量价改善,先进封装扩产有望带动设备需求迎来新一轮增长。国内方面,
供需缺口巨大 我国芯片封装关键材料实现产业化
据报道,近日,武汉市先进功能材料产业创新联合实验室成员单位武汉柔显科技股份有限公司宣布,其自主研发的电子级聚酰亚胺(PI)系列材料实现产业化。聚酰亚胺常用于柔性显示、芯片封装等领域。据悉,当前,液晶显示高端光取向材料国产化率不足20%,芯片封装用感光型保护聚酰亚胺材料国产化率低于15%。项目未来将陆续在各大头部面板、芯片封装测试企业完成认证,3至5年扩大规模化应用。
点评:电子级聚酰亚胺(PI)系列材料因其卓越的耐高温、绝缘性好、尺寸稳定等特性,被誉为“黄金薄膜”,是制约高技术产业发展的关键基础材料之一。受AI算力、柔性显示等新兴需求驱动,全球电子级PI膜市场将保持高增速。中国市场表现尤为突出,2026-2030年复合增速预计高达18.3%。当前全球高端电子级PI膜的有效产能无法满足激增的需求,存在超过1.2万吨的供需缺口。海外龙头企业产能已被长期锁定,导致高端产品供不应求,稀缺性凸显。A股相关概念股有
四大产业集聚区形成 新型显示产业冲刺万亿元级规模
中国电子信息产业发展研究院11月4日发布的《2026年新型显示产业发展报告》显示,我国新型显示产业已经形成环京、长三角、中西部和珠三角四大集聚区。预计“十五五”期间,我国新型显示产业规模将跨上万亿元级台阶,作为数字经济人机交互重要界面的新型显示产业还将支撑起消费电子、汽车电子、工业电子、医疗健康、虚拟现实等多个万亿元级终端应用市场。中国光学光电子行业协会液晶分会常务副秘书长胡春明介绍,2025年,我国新型显示行业产值规模达到8386亿元,全球市场占有率超过53%,显示面板出货面积超过2.2亿平方米,全球市场占比77%。A股相关概念股有
10月DRAM价格再创新高 机构预计四季度涨价态势延续
DRAMeXchange发布数据显示,今年10月,全球DRAM合约均价再度刷新历史新高,同时NAND闪存均价延续上月的最高价位。机构预计,今年第四季度,DRAM价格有望环比上涨,而NAND闪存方面,MLC闪存和SLC闪存价格走势将出现分化。
集邦咨询旗下DRAMeXchange发布数据显示,10月通用型DRAM产品(DDR4 8Gb 1Gx8)的平均合约价格达到27.5美元,较上月26美元环比上涨5.77%;对比2016年6月开始追踪统计时的2.9美元的价格,如今已经累计上涨约9.5倍。集邦咨询预测,今年第四季度PC DRAM合约价将环比上涨13%-18%。DRAM价格此番持续上涨的原因在于存储大厂产能结构调整:厂商优先扩产服务器内存,同步压缩PC端DRAM供给。机构预计,韩国DRAM厂商明年的PC DRAM产量将较今年下滑20%以上。
供给收缩叠加AI服务器持续拉动存储需求,行业进入明确涨价周期,上游晶圆制造、存储方案厂商将充分受益于颗粒涨价带来的盈利弹性。
小米
小米人形
金杨股份(sz
(本文所有观点不构成任何投资买卖建议,据此买入风险自负。股市有风险,投资需谨慎!编辑:汪翔 投顾编号:A0880620040002)